La transformación del mercado inmobiliario en la región este de la República Dominicana ha dejado de ser un fenómeno puramente especulativo para convertirse en una consolidada dinámica de madurez institucional y financiera. Punta Cana ha evolucionado de manera acelerada desde un enclave puramente turístico de resorts «todo incluido» hacia una metrópolis turística urbana dotada de infraestructura médica internacional, centros educativos bilingües, aeropuertos de clase mundial y complejas redes de oferta comercial y de ocio. Esta transición ha reconfigurado la demanda inmobiliaria, desplazando el protagonismo estacional hacia una sólida demanda residencial permanente y de inversión patrimonial de largo plazo.
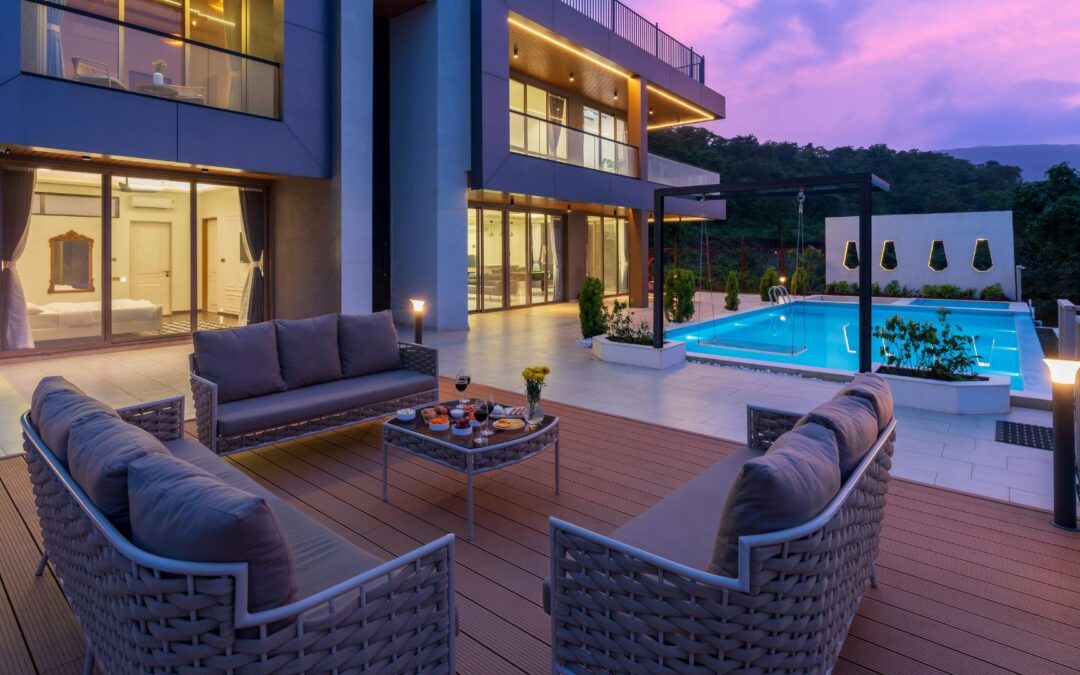
En este contexto de sofisticación del mercado, la categoría de residencias unifamiliares y villas exclusivas destaca como el segmento de mayor proyección de plusvalía con miras al año 2027. Mientras que la oferta de condominios y apartamentos de alta densidad continúa multiplicándose en zonas de expansión, la disponibilidad de suelo urbanizable en comunidades cerradas consolidadas experimenta una creciente escasez. La interrupción de la oferta de tierra en micro-mercados estratégicos, combinada con un flujo constante de capital extranjero, un marco fiscal renovado tras la promulgación de la Ley 30-26 y una infraestructura pública en expansión, garantiza que el valor del metro cuadrado de las villas mantenga una trayectoria ascendente sostenida.
Fundamentos macroeconómicos e infraestructura como motores de plusvalía
La revalorización de los activos inmobiliarios en Punta Cana se apoya en fundamentos macroeconómicos sólidos. La economía de la República Dominicana proyecta un crecimiento del Producto Interno Bruto (PIB) de entre un 4,0% y un 4,4% hacia 2027, liderando el desempeño económico en la cuenca del Caribe. Este dinamismo se refleja en las cifras de Inversión Extranjera Directa (IED), que alcanzaron los 3.276,5 millones de dólares estadounidenses en el primer semestre de 2026, marcando un incremento interanual del 7,7%, con el sector inmobiliario y el turístico absorbiendo sistemáticamente más del 40% de dichos flujos.
El pilar turístico, catalizador esencial de la demanda de bienes raíces, muestra métricas históricas. Durante los primeros ocho meses de 2026, el país recibió más de 8,5 millones de visitantes, consolidando las proyecciones que superan los 11,6 millones de visitantes anuales. De este volumen nacional, el Aeropuerto Internacional de Punta Cana (PUJ) canaliza entre el 53% y el 71,8% de todas las llegadas aéreas internacionales de no residentes, procesando un crecimiento en el flujo de pasajeros superior al 11% interanual en el último periodo.
| Indicador Macroeconómico y Turístico | Métrica Observada / Proyectada | Impacto en el Mercado Inmobiliario |
|---|---|---|
| Crecimiento del PIB Nacional (2026–2027) | 4,0% – 4,4% anual | Estabilidad financiera y respaldo institucional del crédito. |
| Inversión Extranjera Directa (IED H1 2026) | US$ 3.276,5 millones (+7,7% YoY) | Aumento sostenido en la liquidez de activos de lujo. |
| Cuota de Participación del Sector Inmobiliario en IED | 12,4% – 15,7% | Absorción continua de inventario en pre-construcción. |
| Tráfico Aéreo Canalizado por el Aeropuerto PUJ | 53% – 71,8% del total nacional | Garantía de ocupación en alquileres de corta y larga estancia. |
| Llegadas Totales de Visitantes (Proyección 2026) | > 11,6 Millones | Demanda creciente sobre residencias unifamiliares de uso mixto. |
A la fortaleza de estos indicadores se suma la ejecución de obras de infraestructura pública y privada que alteran directamente el valor de la tierra. La continua modernización del Aeropuerto Internacional de Punta Cana —que incluye la ampliación de capacidad operativa en sus terminales A y B, así como sistemas avanzados de procesamiento de pasajeros— refuerza la conectividad regional. Paralelamente, la construcción del corredor vial de conectividad ecológica hacia Miches ha generado un efecto multiplicador en la revalorización de terrenos adyacentes, cuyos costos por metro cuadrado se han elevado significativamente de 15 dólares estadounidenses en 2020 a rangos de 60 a 80 dólares estadounidenses por metro cuadrado. Esta red de infraestructura expande el radio de desarrollo de residencias de baja densidad, incrementando el atractivo cualitativo de la periferia de Punta Cana hacia 2027.
Escasez de suelo y la dinámica vertical versus horizontal
El factor decisivo que garantiza que las villas experimenten una plusvalía superior en comparación con el segmento de apartamentos es la relación entre la oferta de suelo y la densidad de construcción. En micro-mercados maduros como Cap Cana, Punta Cana Village, Cocotal Golf & Country Club y sectores consolidados de Bávaro, la disponibilidad de parcelas unifamiliares ha alcanzado niveles de escasez crítica.
Mientras que los desarrolladores pueden mitigar el alza del costo del suelo en el segmento de condominios incrementando la densidad vertical, las villas dependen intrínsecamente del espacio horizontal. La rigidez de la oferta de tierra urbanizable en comunidades cerradas de acceso controlado impone un techo físico a la construcción de nuevas residencias unifamiliares. Al mismo tiempo, los costos de construcción de viviendas unifamiliares de dos niveles registraron un incremento acumulado moderado de 3,57% en el índice de costos de edificación, estabilizando los márgenes de los desarrolladores sin frenar el precio final de venta impulsado por la demanda.
La tasa de apreciación promedio histórica en USD para propiedades inmobiliarias en Punta Cana osciló entre el 7% y el 9% anual durante el período 2018-2025. Sin embargo, la brecha entre tipos de propiedad se ha ensanchado. El análisis del mercado en el período reciente muestra que las villas ubicadas en ubicaciones prime registran una plusvalía anualizada de entre el 9% y el 13%, sobrepasando la media del mercado general de apartamentos. Adicionalmente, las adquisiciones de villas en fase temprana de pre-construcción dentro de comunidades planificadas ofrecen márgenes de revalorización neta de entre el 12% y el 15% al momento de la entrega de llaves.
| Zona / Micro-mercado | Rango de Precio $/m² (2026) | Rendimiento Bruto promedio (ROI) | Dinámica de Apreciación Proyectada a 2027 |
|---|---|---|---|
| Cap Cana (Frente a la Playa / Marina) | US$ 4.500 – US$ 8.500 | 7,5% – 8,5% | Máxima plusvalía por escasez absoluta de costa y prestigio global. |
| Cap Cana (No costero / Golf) | US$ 2.500 – US$ 4.000 | 8,0% – 9,5% | Alta plusvalía impulsada por compradores de segunda residencia de lujo. |
| Punta Cana Village | US$ 2.200 – US$ 3.200 | 7,0% – 8,0% | Crecimiento firme motivado por reubicación ejecutiva y familias permanentes. |
| Bávaro (Caminable a la Playa) | US$ 2.000 – US$ 2.800 | 8,0% – 9,8% | Apreciación impulsada por liquidez y alta demanda en plataformas de renta corta. |
| Downtown Punta Cana | US$ 1.600 – US$ 2.400 | 8,2% – 9,0% | Revalorización respaldada por servicios urbanos y conectividad comercial. |
El comportamiento de los alquileres complementa el análisis del valor patrimonial. Aunque los condominios de un dormitorio generan rendimientos brutos porcentuales competitivos apoyados por el volumen de rentas vacacionales, las villas capturan ingresos netos superiores en términos absolutos. Las residencias unifamiliares de tres a cinco dormitorios muestran tasas de ocupación crecientes impulsadas por estancias prolongadas de nómadas digitales de alto nivel, grupos familiares de múltiples generaciones y ejecutivos internacionales. La tasa de absorción de estas unidades mantiene el tiempo promedio de venta en el mercado (days on market) en aproximadamente 75 días, reflejando una liquidez inusual para activos de lujo en la región del Caribe.
Implicaciones del nuevo entorno fiscal: Ley 30-26 y Ley CONFOTUR
El panorama normativo para la inversión inmobiliaria en la República Dominicana ha experimentado una actualización estructural clave. La promulgación de la Ley 30-26 el 18 de junio de 2026 introdujo modificaciones determinantes al Código Tributario, alterando el cálculo de rentabilidad neta y las estrategias de salida para los inversionistas que proyectan liquidar o expandir sus portafolios en 2027 y años posteriores.
El cambio más relevante introducido por la Ley 30-26 en la operativa inmobiliaria es la creación del Artículo 296-1 del Código Tributario, el cual establece una tasa única y definitiva del 10% sobre las ganancias de capital derivadas de la venta de bienes inmuebles por parte de personas físicas y sociedades de tenencia inmobiliaria no comercial. Anteriormente, la ganancia de capital se integraba a la escala progresiva del Impuesto Sobre la Renta (ISR) de personas físicas, que alcanzaba hasta un 25%, o a la tasa corporativa general.
Ganancia de Capital Gravable=Valor de Enajenacioˊn−Costo de Adquisicioˊn Ajustado por Inflacioˊn
El impuesto del 10% se calcula exclusivamente sobre la diferencia entre el precio de venta y el costo de adquisición ajustado por inflación, no sobre el valor bruto de la transacción, debiendo liquidarse dentro de los seis meses posteriores a la transferencia del título. Esta clarificación del régimen de plusvalía beneficia sustancialmente a los propietarios de villas que hayan registrado una revalorización significativa de sus activos. Adicionalmente, la ley consagra exenciones relevantes: la venta de la vivienda habitual queda exenta de este impuesto si el importe total obtenido se reinvierte en otra vivienda habitual en un plazo de seis meses, o de forma incondicional si el vendedor es una persona física mayor de 65 años.
Asimismo, la Ley 30-26 programó la reducción gradual del impuesto de registro de hipotecas y operaciones inmobiliarias (anteriormente del 2%), fijándolo en un 1% para el año 2027 y decretando su eliminación total a partir del año 2028. Esta disminución escalonada de los costos de cierre reduce la fricción de entrada y estimula la contratación de financiamiento bancario en el mediano plazo.
| Aspecto Tributario | Régimen Previo / General | Marco Regulatorio 2026–2027 (Ley 30-26 y CONFOTUR) |
|---|---|---|
| Ganancia de Capital (Venta de Inmuebles) | Escala progresiva ISR hasta 25% (Personas Físicas) / 27% (Jurídicas) | Tasa única y definitiva del 10% sobre la ganancia neta ajustada. |
| Impuesto de Transferencia de Título | 3% del valor fiscal del inmueble | 0% en proyectos certificados bajo la Ley CONFOTUR (158-01). |
| Impuesto al Patrimonio Inmobiliario (IPI) | 1% anual sobre el valor excedente del umbral estatal | 0% por hasta 15 años en desarrollos certificados por CONFOTUR. |
| Impuesto de Registro Hipotecario | 2% ad-valorem | Reducción al 1% en 2027 y eliminación total (0%) en 2028. |
| Exención por Vivienda Habitual | Sujeta a criterios administrativos generales | Exenta al 100% por reinversión en 6 meses o para mayores de 65 años. |
Por otro lado, la Ley CONFOTUR (Ley 158-01 de Fomento al Desarrollo Turístico) mantiene sus incentivos fundamentales intactos para los proyectos inmobiliarios aprobados. Los compradores de villas en desarrollos acogidos a CONFOTUR continúan disfrutando de la exención total del 3% del Impuesto de Transferencia de Título al momento de la compra y de la exoneración del 1% anual del Impuesto al Patrimonio Inmobiliario (IPI) por un período de hasta 15 años. La combinación de la exención de impuestos de propiedad mediante CONFOTUR durante la fase de tenencia del activo, junto con una tasa fija reducida del 10% sobre la plusvalía al momento de la liquidación bajo la Ley 30-26, otorga al inversionista un marco de certeza fiscal sin parangón en la región del Caribe.
Es importante notar que el Artículo 2-1 de la Ley 30-26 introdujo una disposición que prohíbe la acumulación de múltiples regímenes de incentivos fiscales sobre una misma actividad económica o inversión. Aunque esta norma requiere reglamentación detallada por parte de la Dirección General de Impuestos Internos (DGII), el principio de especialidad protege las exenciones otorgadas a los compradores individuales bajo resoluciones definitivas de CONFOTUR. No obstante, los desarrolladores de proyectos mixtos de villas y componentes comerciales deben estructurar adecuadamente sus entidades operativas para asegurar la trazabilidad y la plena validez de los incentivos fiscales prometidos.
Análisis de demanda y perfil del comprador de residencia unifamiliar
El perfil del adquirente de propiedades de lujo en Punta Cana ha registrado transformaciones cualitativas profundas que sustentan la estabilidad del mercado. Los compradores internacionales representan aproximadamente el 40% del total de las transacciones en el segmento de lujo y segunda residencia, con una clara preponderancia del mercado norteamericano, que abarca el 68% de las compras internacionales. Al mismo tiempo, el fortalecimiento de la conectividad aérea regional impulsado por aerolíneas de bajo costo como Arajet ha estimulado un crecimiento interanual del 18% en la llegada de inversionistas procedentes de Sudamérica, particularmente de Colombia, Brasil, Chile y Argentina, lo que diluye la estacionalidad tradicional del mercado.
Esta masa crítica de compradores responde a motivaciones financieras y de estilo de vida altamente sofisticadas. Por un lado, predomina el modelo de uso híbrido patrimonial, en el cual los propietarios disfrutan de su residencia unifamiliar entre un mes y tres meses al año, incorporando el inmueble a programas especializados de alquiler de lujo durante los periodos de vacancia para asegurar flujos de caja operativos en dólares estadounidenses. Por otro lado, la creciente llegada de familias de profesionales e inversionistas que buscan relocalización permanente ha disparado la demanda de viviendas de tres a cinco dormitorios dentro de comunidades cerradas dotadas de infraestructura urbana completa, como Punta Cana Village y Cap Cana.
La demanda se ve reforzada por estrategias de entrada en fase de pre-construcción, donde los compradores capturan plusvalías de hasta el 15% previo a la entrega, así como por los incentivos del programa de residencia por inversión, el cual otorga estatus legal en el país mediante compras inmobiliarias que superen el umbral de los 200.000 dólares estadounidenses. En conjunto, estas dinámicas generan una demanda inelástica que sostiene el valor comercial de las villas frente a cualquier fluctuación coyuntural de los mercados globales.
Consideraciones de riesgo y gestión patrimonial
A pesar de las perspectivas favorables para 2027, la gestión de inversiones inmobiliarias en Punta Cana exige una evaluación rigurosa de variables de riesgo operativo y legal. El incremento en el costo de las primas de seguros contra eventos atmosféricos en la cuenca del Caribe —que ha registrado aumentos de entre un 20% y un 30% en propiedades costeras de alta exposición— requiere que las proyecciones de retorno neto incorporen costos de mantenimiento y cobertura ajustados.
Asimismo, la estructura de costos de cierre transaccionales oscila habitualmente entre el 4% y el 6% del valor de la propiedad, excluyendo comisiones bancarias o legales. Por esta razón, la plusvalía requerida para alcanzar el punto de equilibrio financiero en una operación de reventa inmediata se sitúa entre un 7% y un 13% sobre el valor original de adquisición. Esta métrica confirma que las inversiones en villas deben plantearse con un horizonte temporal mínimo de tenencia de 3 a 5 años para maximizar la captura del ciclo de apreciación.
| Factor de Riesgo / Costo | Impacto Operativo | Estrategia de Mitigación Patrimonial |
|---|---|---|
| Primas de Seguro Meteorológico | Incremento de 20% a 30% en zonas costeras expuestas. | Adquisición de villas en comunidades con códigos de construcción anti-huracán y elevación adecuada. |
| Costos de Transacción y Cierre | Entre 4% y 6% sobre el precio de compra. | Planificación de horizontes de inversión a mediano plazo (3–5 años). |
| Cambios Regulatorios y Tasas | Aplicación del Art. 2-1 de la Ley 30-26 sobre regímenes mixtos. | Estructuración legal preventiva con firmas de abogados especializadas previa firma de contratos. |
| Costos de Mantenimiento de Villas | Gastos superiores de mantenimiento horizontal y áreas verdes | Incorporación de sistemas de energía solar y gestión eficiente de la propiedad. |
La debida diligencia legal constituye el pilar fundamental para asegurar la apreciación del activo. Verificar que la propiedad cuente con un certificado de título deslindado bajo la Jurisdicción Inmobiliaria, confirmar la validez de la resolución de clasificación definitiva de CONFOTUR y revisar los reglamentos internos de convivencia y cuotas de mantenimiento (HOA) dentro de la urbanización son pasos obligatorios para neutralizar contingencias futuras.
Perspectivas estratégicas para las villas en 2027
El análisis integral del mercado inmobiliario de Punta Cana confirma que la plusvalía de las villas mantendrá un desempeño alcista sólido en 2027. Este comportamiento está respaldado por factores estructurales imponderables: la acelerada escasez de tierra urbanizable en ubicaciones consolidadas, un flujo de pasajeros aéreos que supera récords históricos, un crecimiento macroeconómico nacional resiliente y la consolidación de la zona como un enclave urbano y residencial de uso permanente.
La entrada en vigor de la Ley 30-26 simplifica el marco tributario para la salida de capitales mediante una tasa fija del 10% a la ganancia de capital, reduciendo progresivamente los impuestos de registro de hipotecas a partir de 2027. Al mismo tiempo, la vigencia de los beneficios de la Ley CONFOTUR salvaguarda la rentabilidad operativa al eximir al comprador de los impuestos de transferencia e IPI durante la fase de tenencia del inmueble.
Para los inversionistas y compradores de patrimonio, las residencias unifamiliares en comunidades planificadas de Punta Cana, Cap Cana y corredores emergentes bien conectados no solo representan un refugio seguro para la preservación de capital en moneda dura, sino también un activo con una capacidad comprobada de generar ingresos por alquiler y una plusvalía sostenida de dos dígitos a medida que el mercado se encamina hacia 2027.